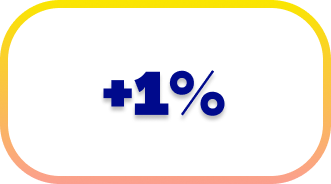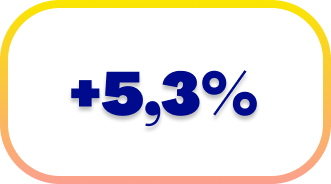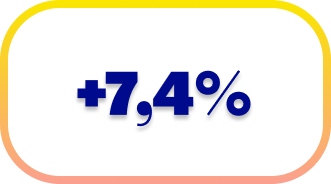
Une dynamique qui accentue les enjeux de compétitivité pour l’industrie automobile européenne. Selon l’ACEA, les immatriculations de voitures neuves progressent de 10,2% en septembre, avec 1,36 million d’unités vendues en Europe (EU27+AELE+UK). Depuis le début de l’année, elles atteignent 10,56 millions, en hausse de 6,3%.
Les voitures 100 % électriques représentent désormais 24,2% des immatriculations, contre 18,1% un an auparavant. En septembre, leur part atteint même 30,5%, avec une hausse des volumes de 59,9% sur un an.
Les hybrides non rechargeables restent toutefois en tête, avec 35,9% du marché européen sur neuf mois. À l’inverse, l’essence et le diesel poursuivent leur recul, leurs parts de marché cumulées tombant à 27% en Europe.
La progression des marques chinoises constitue un autre fait marquant. Sur neuf mois, les immatriculations de BYD bondissent de 134,6 % dans la zone UE-AELE-Royaume-Uni. Chery progresse de 255,9 %, Leapmotor de 424,2 % et SAIC Motor de 20,3 %. Au total les marques chinoises représentent 11,2% des ventes depuis le début de l’année, avec des parts de marché allant jusqu’à 21,4% pour le Royaume-Uni, pour la France la part de marché des constructeurs chinois est de 6,7%.
Face à cette concurrence croissante, les groupes historiques affichent des résultats contrastés. Volkswagen conserve la première place avec 25,3 % de part de marché, devant Stellantis (14,5%) et Renault (9,2 %).
Entre accélération de l’électrification et arrivée de nouveaux concurrents, le marché automobile européen connaît une profonde recomposition. Pour les constructeurs et les équipementiers, l’enjeu est désormais de conjuguer adaptation industrielle, maîtrise des coûts et innovation, tout en préservant la compétitivité de la filière européenne.
La reprise du marché constitue un signal positif, mais la progression rapide des acteurs chinois renforce les interrogations sur la capacité de l’industrie européenne à défendre ses positions et à maintenir une base industrielle solide.